

Odchylenie materiałowe: Jedna nadwyżka, Różne decyzje
Spadek marży na zleceniu produkcyjnym ma źródło. Tym razem ślad kosztu prowadzi do materiału.
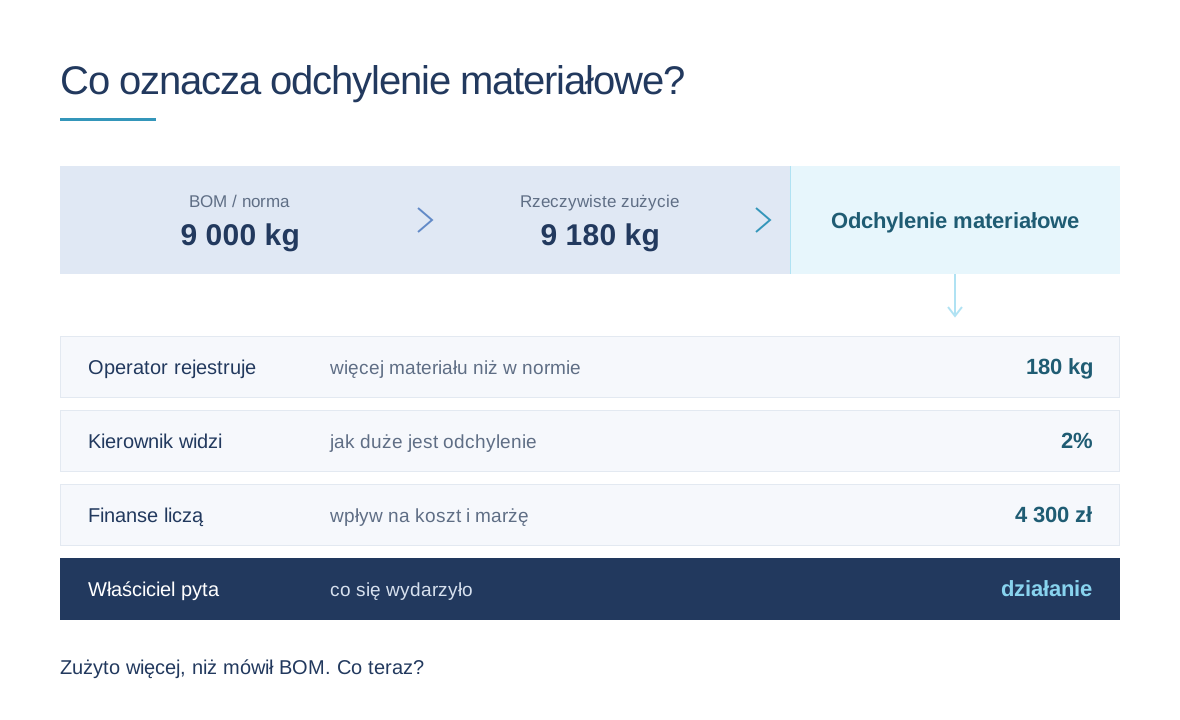
Operator zapisuje, że na zlecenie zeszło 180 kg materiału więcej, niż przewidywała norma. Kierownik produkcji patrzy na to samo zdarzenie i widzi 2%. Finanse wyceniają tę różnicę na 4 300 zł.
Właściciel pyta: co się właściwie wydarzyło?
Czy potrafisz przejść od informacji „zużyto więcej” do odpowiedzi: ile mnie to kosztowało i dlaczego się wydarzyło?
Dowiadujesz się o odchyleniu
Zlecenie zostało wykonane. Produkcja przebiegła spokojnie, bez zdarzenia, które zatrzymałoby pracę albo zwróciło uwagę zespołu. Dopiero po zamknięciu zlecenia albo podczas późniejszego rozliczenia okazuje się, że rzeczywiste zużycie przekroczyło normę.
Dowiadujesz się za późno, żeby cokolwiek zrobić z tym zleceniem.
Materiał został już zużyty, koszt powstał. I nadal nie wiesz, skąd wzięła się różnica. Większy odpad? Rozruch maszyny? Przezbrojenie? Konkretna partia surowca? A może sposób, w jaki zapisano wydanie albo zwrot materiału? Każda z odpowiedzi prowadzi gdzie indziej – do magazynu, do jakości, do parametrów procesu albo z powrotem do technologa.
Pytasz: jaka była przyczyna?
Zbierasz dane. Produkcja wie, ile zeszło na zleceniu, magazyn ma wydania i zwroty, jakość odpady i wyniki kontroli, finanse liczą koszt według przyjętej metody wyceny. Technolog sprawdza, czy norma nadal odpowiada aktualnej technologii i uwzględnia przewidziane naddatki.
Nikt nie ma całości i każdy jest przekonany, że u niego wszystko się zgadza. Odpowiedź powstaje dopiero wtedy, gdy ktoś te kawałki ze sobą zestawi.
Załóżmy, że podobne odchylenie wystąpiło już sześć razy przy tym samym wyrobie. Za każdym razem materiał pochodził od tego samego dostawcy – surowiec staje się wtedy pierwszą hipotezą do sprawdzenia. Gdy te sześć przypadków dotyczy różnych dostawców, partii i maszyn, trudno dalej wskazywać palcem na surowiec. Szukasz następnej cechy wspólnej: operacji, zmiany, sposobu raportowania albo samej normy.
Żeby to ustalić, trzeba porozmawiać z kilkoma osobami, zajrzeć do kilku miejsc w systemie i ręcznie porównać wcześniejsze zlecenia.
A produkcja idzie dalej…
Powstają kolejne partie tego samego wyrobu, według tej samej normy, na podobnych ustawieniach i z materiałów z tej samej grupy. Jeżeli właśnie tam leży problem, firma powiela go, zanim ktokolwiek potwierdzi przyczynę.
Jedno zlecenie mówi tylko tyle: 4 300 zł ponad plan. Dopiero powiązanie tej kwoty z wyrobem, maszyną i partią materiału pozwala zestawić zlecenie z wcześniejszymi przypadkami. Z historii kilkunastu zleceń odczytasz, czy był to incydent, czy mechanizm, który zaczyna się powtarzać.
Reagujesz na zlecenie albo na wzorzec
Jeśli sygnał pojawi się jeszcze podczas produkcji albo zaraz po jej zakończeniu, możesz sprawdzić ustawienia, skontrolować partię materiału, zweryfikować ewidencję albo zatrzymać kolejną serię.
Te same 180 kg widzisz albo w trakcie realizacji, albo w miesięcznym rozliczeniu. W pierwszym przypadku masz jeszcze co zrobić. W drugim zostaje ci kalkulator.
Inaczej wygląda sytuacja, gdy podobne przekroczenia zaczynają wracać. Rejestrując każde odchylenie razem z wyrobem, maszyną, zmianą, operacją, partią materiału i dostawcą, a po kilku miesiącach sprawdzisz:
- przy których wyrobach przekroczenia wracają regularnie;
- które normy rozminęły się z rzeczywistym przebiegiem produkcji;
- czy różnice koncentrują się na określonych maszynach lub zmianach;
- ile w skali roku kosztują powtarzalne przekroczenia;
- czy materiał od konkretnego dostawcy daje niższy uzysk mimo tej samej ceny zakupu.
Marży bronisz zlecenie po zleceniu, a jednocześnie widzisz miejsca, w których spada systematycznie. Wystarczy jedno zestawienie: odchylenia w podziale na wyrób, maszynę i dostawcę.
Zanim zbudujesz controlling
Wydawać by się mogło, że przekonuję Cię do budowy zaawansowanego controllingu operacyjnego. Przyjdzie na to czas, po kilku wcześniejszych etapach. Pierwszy jest znacznie prostszy i pracuje na danych, które już masz.
W Vendo.ERP odchylenie trafia do właściwej osoby zgodnie z ustalonym sposobem obsługi. Przypadek jednostkowy zostaje u kierownika i może zostać zamknięty jeszcze w trakcie realizacji zlecenia. Dopiero odchylenia, które się powtarzają lub mają istotny wpływ kosztowy, są eskalowane i wymagają decyzji na wyższym poziomie.
Zaprojektowane mechanizmy przejścia od różnicy między planem a wykonaniem do decyzji o tym, gdzie i kiedy warto interweniować. Tak rozumiem wartość dobrze wdrożonego i skonfigurowanego ERP.
Ustalasz, kiedy reagować
Dwa procent może oznaczać kilkaset złotych albo kilkadziesiąt tysięcy. Niewielka strata materiałowa powtórzona na setkach zleceń robi w skali roku więcej szkody niż jedno duże przekroczenie.
Dlatego warto z góry ustalić, które przypadki tylko obserwujesz, które analizujesz, a które wymagają eskalacji. Dla przykładu:
- odchylenie powyżej 1% → sygnał operacyjny;
- wpływ powyżej 1 000 zł → sygnał kosztowy;
- brak wskazanej przyczyny → przypadek zostaje otwarty;
- trzy podobne odchylenia → sygnał trendu;
- ponowne przekroczenie po działaniu korygującym → eskalacja.
Osobno pilnujesz samej normy: wniosek o zmianę BOM-u przechodzi przez akceptację technologa i produkcji, zanim trafi do systemu.
Zlecenie z początku artykułu – 2% i 4 300 zł – przekracza oba progi naraz.
Progi ustawiasz pod swoją firmę: pod wartość materiału, wielkość partii i to, jaką różnicę uznajesz za istotną.
Sprawdzasz, kiedy powstała różnica
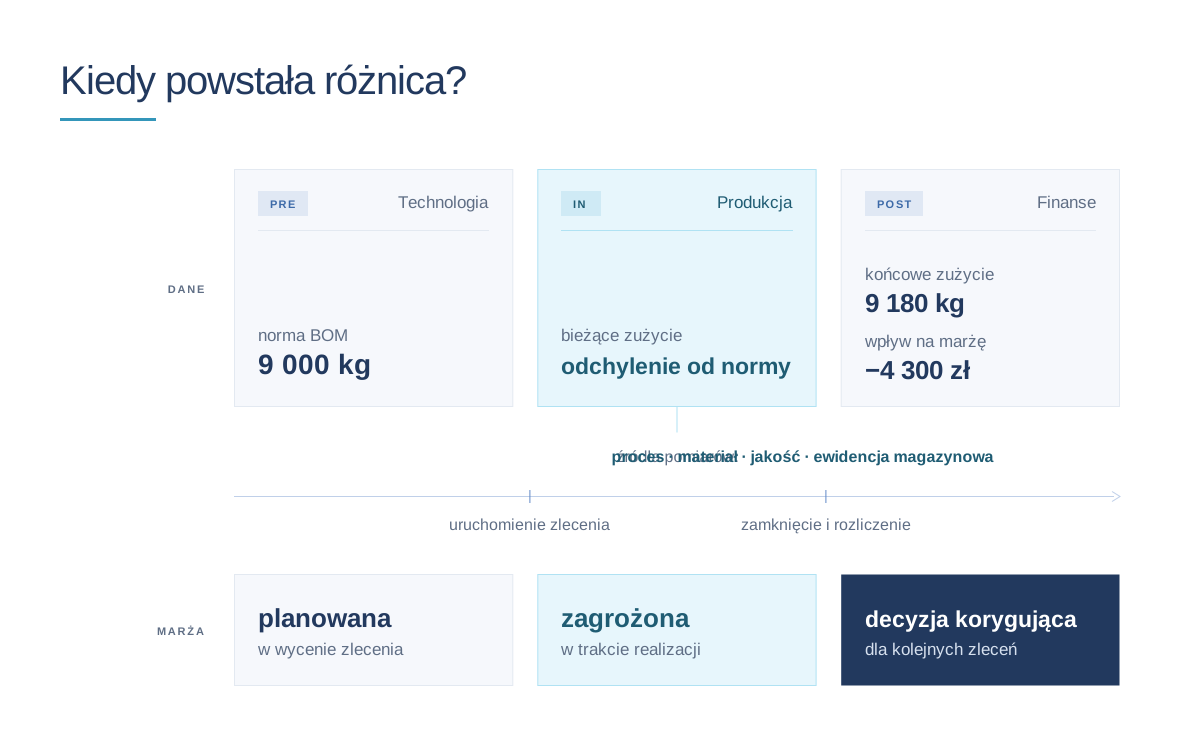
Informacja, że koszt planowany różni się od rzeczywistego, to dopiero początek. Do tej pory patrzyliśmy na końcowy wynik: 9 180 kg zamiast 9 000. Przy szukaniu przyczyny równie ważne jest to, kiedy różnica zaczęła powstawać.
Odpowiadają na to trzy perspektywy zestawione w raporcie PRE–IN–POST w produkcji w Vendo.ERP:
Dla kierownika produkcji kluczowa jest faza IN, bo wtedy można jeszcze wpłynąć na przebieg zlecenia. Dane z przebiegu zlecenia trafiają do systemu na bieżąco, ale porównanie ich z normą odbywa się dopiero przy rozliczeniu. Stąd bierze się opóźnienie opisane na początku: rejestracja działa, brakuje zestawienia w momencie, w którym jeszcze można zareagować.
W Vendo.ERP odchylenie jest punktem wejścia do tych danych. Przy „+180 kg” przechodzisz od listy przekroczeń ustalonych progów do konkretnego zlecenia, jego dokumentów źródłowych i wcześniejszych przypadków: gdzie różnica zaczęła powstawać, z jakimi zdarzeniami była związana, czy pojawiała się już wcześniej.
A moment powstania różnicy zmienia sposób reagowania.
Co możesz zrobić jutro?
Jeden ruch: poproś o zestawienie odchyleń materiałowych z ostatnich sześciu miesięcy w podziale na wyrób i maszynę. Po zidentyfikowaniu największych odchyleń przejdź do analizy tych, które się powtarzają.
To pozwoli ocenić, czy masz do czynienia z pojedynczym incydentem, czy powtarzającym się wzorcem.
Sprawdź przy okazji, ile czasu zajęło dojście do przyczyny i ile osób trzeba było w to zaangażować. W tym czasie kolejne zlecenia mogą schodzić z linii według tej samej normy i generować to samo odchylenie. Czas potrzebny na znalezienie przyczyny również ma swój koszt.
Każde zlecenie wytwarza dwa produkty.
Pierwszy to wyrób gotowy – można go policzyć, odebrać i sprzedać. Drugi to rzeczywisty koszt jego wytworzenia. Powstaje razem z wyrobem, tylko rozprasza się po fakturach, kartach pracy, danych z maszyn i głowach ludzi. Odchylenie istnieje, a nikt go nie widzi w porę. Wiedza paruje.
Pierwszy produkt fabryka wytworzy zawsze. Maszyny chodzą, ludzie pracują, sztuki schodzą z taśmy. Drugi zostaje w kawałkach.
ERP wytwarza ten drugi: zbiera plan, konfrontuje go z wykonaniem i oddaje odchylenie wtedy, kiedy jeszcze da się zareagować.
Pierwszy produkt daje przychód. Drugi – kontrolę nad marżą.
Marża na zleceniach produkcyjnych – FAQ
Dlaczego spada marża na zleceniach produkcyjnych?
Marża na zleceniu produkcyjnym spada, gdy rzeczywisty koszt realizacji przekracza założenia. Źródłem różnicy mogą być m.in. dłuższy czas realizacji, przestoje, poprawki, braki oraz zużycie materiału wyższe od normy. Materiał jest dobrym punktem wyjścia do analizy, ponieważ jego zużycie rzeczywiste można bezpośrednio porównać z normą.
Co to jest odchylenie materiałowe?
Odchylenie materiałowe to różnica między ilością materiału wynikającą z normy a ilością rzeczywiście zużytą podczas realizacji zlecenia. Można je wyrazić ilościowo, procentowo i finansowo. Samo odchylenie jest sygnałem do analizy – nie wskazuje jeszcze przyczyny problemu.
Jak analizować odchylenie materiałowe?
Analiza odchylenia materiałowego obejmuje pięć kroków: pomiar różnicy, wycenę jej wpływu, ustalenie momentu powstania, identyfikację możliwej wspólnej cechy oraz sprawdzenie powtarzalności. Warto porównywać zlecenia m.in. według wyrobu, maszyny, operacji, partii materiału i dostawcy.
Ile kosztuje odchylenie materiałowe?
Koszt odchylenia materiałowego to wartość różnicy między zużyciem rzeczywistym a normatywnym, obliczona według przyjętej metody wyceny materiału. Odchylenie warto oceniać jednocześnie ilościowo, procentowo i finansowo, ponieważ niewielka różnica powtarzana na wielu zleceniach może generować istotny koszt w skali roku.
Jak ustalić przyczynę odchylenia materiałowego?
Przyczynę ustala się przez zestawienie danych o przebiegu produkcji, wydaniach i zwrotach materiału, odpadach, kosztach oraz obowiązującej normie. Następnie sprawdza się, czy podobne odchylenia łączy wspólny wyrób, maszyna, operacja, zmiana, partia materiału lub dostawca.
Czy jedno odchylenie materiałowe oznacza problem?
Nie. Pojedyncze odchylenie może być incydentem związanym z konkretnym zleceniem. Jeżeli podobne przekroczenia powtarzają się w kolejnych zleceniach, należy szukać wspólnej przyczyny i sprawdzić, czy powstaje wzorzec systematycznie wpływający na marżę.
Kiedy odchylenie materiałowe wymaga reakcji lub eskalacji?
O sposobie reakcji powinny decydować wcześniej ustalone kryteria, np. wielkość procentowa i finansowa odchylenia, jego powtarzalność oraz brak zidentyfikowanej przyczyny. Progi należy dostosować do wartości materiału, wielkości partii i specyfiki procesu. Im wcześniej odchylenie zostanie wykryte, tym większa możliwość ograniczenia jego skutków w kolejnych realizacjach.
Czy zmiana normy materiałowej rozwiązuje problem?
Zmiana normy materiałowej nie usuwa przyczyny nadmiernego zużycia — zmniejsza jedynie różnicę widoczną między normą a wykonaniem. Aktualizacja normy jest uzasadniona, gdy analiza potwierdzi, że dotychczasowe założenia nie odpowiadają prawidłowemu przebiegowi produkcji. Zbyt szybka zmiana normy może ukryć stratę występującą w procesie.
Jak Vendo.ERP wspiera analizę odchyleń materiałowych?
W Vendo.ERP odchylenie materiałowe może być punktem wejścia do analizy konkretnego zlecenia, jego danych źródłowych i wcześniejszych przypadków. Perspektywa PRE-IN-POST pozwala zestawić plan, przebieg realizacji i wynik po rozliczeniu, a ustalone progi pomagają rozdzielić przypadki wymagające obserwacji od tych, które powinny zostać przeanalizowane lub eskalowane.
Mechanizmy kontroli marży zlecenia produkcyjnego działają już w Vendo.ERP
Bartłomiej Rutkowski
Ekspert w obszarze ERP i procesów biznesowych w firmach produkcyjnych i handlowych. Koncentruje się na wykorzystaniu technologii do poprawy przepływu informacji, kontroli kosztów i rentowności. W projektach stawia na rozwiązania, które odpowiadają na realne problemy operacyjne i mają uzasadnienie biznesowe. Ma 20 lat doświadczenia biznesowego, a od 10 lat rozwija Vendo.ERP na rynku.